Domain pkv-vergleichonline.de kaufen?
Wir ziehen mit dem Projekt
pkv-vergleichonline.de um.
Sind Sie am Kauf der Domain
pkv-vergleichonline.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pkv-vergleichonline.de kaufen?
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Was sind Leistungen nach 13b UStG?
Leistungen nach 13b UStG sind Umsätze, die von ausländischen Unternehmern erbracht werden, die in Deutschland nicht ansässig sind. Diese Leistungen unterliegen der sogenannten Reverse-Charge-Regelung, bei der der Leistungsempfänger die Umsatzsteuer selbst abführen muss. Typische Beispiele für Leistungen nach 13b UStG sind Bauleistungen, bestimmte Dienstleistungen im Bereich des Anlagenbaus oder der Gebäudereinigung. Es ist wichtig, die Vorschriften des 13b UStG genau zu beachten, um mögliche Steuerfallen zu vermeiden und die korrekte Abführung der Umsatzsteuer sicherzustellen. **


Ähnliche Suchbegriffe für Ustg
Top-Angebote
Produkte zum Begriff Ustg:
-
Bluetti 'B300K2'(0% MwSt §12 III UstG)Ladestrom : 60A max Entladestrom : 70A max Erweiterungsports : 2× (58,4V⎓90A) Schnellladung : 80% in 45 Min. (mit AC300/500) Abmessungen : 525 × 327 × 209 mm Gewicht : 29,5 kg Ladetemperatur : 0°C bis 40°C Entladetemperatur : -20°C bis 40°C887,53 €*Versand: 69,90 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
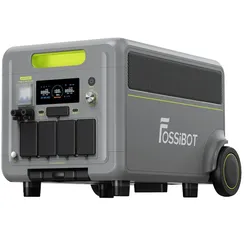
Fossibot 'F7200'(0% MwSt §12 III UstG)Hersteller: FOSSiBOT Modell: F7200 Produkttyp: Tragbare Powerstation Batterietyp: Lithium-Eisenphosphat (LiFePO4) Batteriekapazität: 5.222,4 Wh Erweiterbare Kapazität: bis 15.667,2 Wh AC-Dauerleistung: 7.200 W AC-Spitzenleistung: 14.400 W AC-Ausgangsspannung: 220–240 V Reiner Sinus-Wechselrichter Solarladeleistung: 3.700 W max. AC-Ladeleistung: 3.000 W max. AC + Solar Eingang: 6.700 W max. MPPT-Laderegler: integriert USV-/Notstromfunktion: Ja WLAN: Ja Bluetooth: Ja Batteriemanagementsystem (BMS): integriert Ladezyklen: über 6.500 Zyklen bis 80 % Kapazität2474,50 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter


-
Welche Leistungen fallen unter 13b UStG?
Unter § 13b UStG fallen Leistungen, die von einem in einem Drittland ansässigen Unternehmer an einen inländischen Unternehmer erbracht werden. Diese Leistungen sind von der Umsatzsteuer befreit, sofern der inländische Unternehmer die Umsatzsteuer selbst schuldet (sogenannte Reverse-Charge-Regelung). Typische Leistungen, die unter § 13b UStG fallen, sind beispielsweise Bauleistungen, bestimmte Dienstleistungen im Bereich der Telekommunikation, Rundfunk- und Fernsehdienstleistungen sowie bestimmte elektronische Dienstleistungen. Es ist wichtig, die genauen Voraussetzungen und Regelungen des § 13b UStG im Einzelfall zu prüfen, um sicherzustellen, dass die entsprechenden Leistungen korrekt behandelt werden. **
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **


Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Top-Angebote
Produkte zum Begriff Ustg:
-
Aufsichtsrechtliche Rahmenbedingungen für Telematik-Tarife in der Kfz-Versicherung, Gebundene Ausgabe von Oliver Becker, Mohr Siebeck,Aufsichtsrechtliche Rahmenbedingungen Für Telematik-tarife In Der Kfz-versicherung, Gebundene Ausgabe Von Oliver Becker, Mohr Siebeck, 978-3-16-161092-9, Seitenanzahl: 33494,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Assistance-Leistungen ausgewählter Versicherungsunternehmen: Eine Analyse der aktuellen Versicherungswirtschaft, Taschenbuch von Kevin Hansel,Assistance-leistungen Ausgewählter Versicherungsunternehmen: Eine Analyse Der Aktuellen Versicherungswirtschaft, Taschenbuch Von Kevin Hansel, Diplomica Verlag Gmbh, 978-3-8428-9012-1, Seitenanzahl: 12049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'B300K2'(0% MwSt §12 III UstG)Ladestrom : 60A max Entladestrom : 70A max Erweiterungsports : 2× (58,4V⎓90A) Schnellladung : 80% in 45 Min. (mit AC300/500) Abmessungen : 525 × 327 × 209 mm Gewicht : 29,5 kg Ladetemperatur : 0°C bis 40°C Entladetemperatur : -20°C bis 40°C887,53 €*Versand: 69,90 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was sind Leistungen nach 13b UStG?
Leistungen nach 13b UStG sind Umsätze, die von ausländischen Unternehmern erbracht werden, die in Deutschland nicht ansässig sind. Diese Leistungen unterliegen der sogenannten Reverse-Charge-Regelung, bei der der Leistungsempfänger die Umsatzsteuer selbst abführen muss. Typische Beispiele für Leistungen nach 13b UStG sind Bauleistungen, bestimmte Dienstleistungen im Bereich des Anlagenbaus oder der Gebäudereinigung. Es ist wichtig, die Vorschriften des 13b UStG genau zu beachten, um mögliche Steuerfallen zu vermeiden und die korrekte Abführung der Umsatzsteuer sicherzustellen. **
-
Welche Leistungen fallen unter 13b UStG?
Unter § 13b UStG fallen Leistungen, die von einem in einem Drittland ansässigen Unternehmer an einen inländischen Unternehmer erbracht werden. Diese Leistungen sind von der Umsatzsteuer befreit, sofern der inländische Unternehmer die Umsatzsteuer selbst schuldet (sogenannte Reverse-Charge-Regelung). Typische Leistungen, die unter § 13b UStG fallen, sind beispielsweise Bauleistungen, bestimmte Dienstleistungen im Bereich der Telekommunikation, Rundfunk- und Fernsehdienstleistungen sowie bestimmte elektronische Dienstleistungen. Es ist wichtig, die genauen Voraussetzungen und Regelungen des § 13b UStG im Einzelfall zu prüfen, um sicherzustellen, dass die entsprechenden Leistungen korrekt behandelt werden. **
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ähnliche Suchbegriffe für Ustg
-
Fossibot 'F7200'(0% MwSt §12 III UstG)Hersteller: FOSSiBOT Modell: F7200 Produkttyp: Tragbare Powerstation Batterietyp: Lithium-Eisenphosphat (LiFePO4) Batteriekapazität: 5.222,4 Wh Erweiterbare Kapazität: bis 15.667,2 Wh AC-Dauerleistung: 7.200 W AC-Spitzenleistung: 14.400 W AC-Ausgangsspannung: 220–240 V Reiner Sinus-Wechselrichter Solarladeleistung: 3.700 W max. AC-Ladeleistung: 3.000 W max. AC + Solar Eingang: 6.700 W max. MPPT-Laderegler: integriert USV-/Notstromfunktion: Ja WLAN: Ja Bluetooth: Ja Batteriemanagementsystem (BMS): integriert Ladezyklen: über 6.500 Zyklen bis 80 % Kapazität2474,50 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'Epad'(0% MwSt §12 III UstG)Hersteller: BLUETTI Modell: ePad Produkttyp: Touchscreen-Bedienpanel Displaytyp: Farb-Touchscreen Funktion: Systemüberwachung und Energiemanagement Echtzeitüberwachung: Ja Anzeige von Batterie- und Systemdaten Benutzerfreundliche Bedienoberfläche Kompatibilität: ausgewählte BLUETTI Energiespeichersysteme Einsatzbereich: private und gewerbliche Energiespeicheranlagen Montage: Wand- oder Systemintegration Modernes und kompaktes Design296,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pylontech 'UP2500'(0% MwSt §12 III UstG)UP2500 SKU: AKPLX124100BXA2U Technische Daten: Kapazität: 2,8 kWh Nennspannung: 24V Batterietechnologie: Lithium-Eisenphosphat (LiFePO4) Maximale Entladetiefe (DoD): 90 % Zyklenlebensdauer: >6000 Zyklen Wirkungsgrad: >95 % Maximale Lade-/Entladeleistung: 50A Betriebstemperaturbereich: -10 °C bis +50 °C Abmessungen (L x B x H): ca. 442 x 390 x 89 mm Gewicht: ca. 23 kg Kommunikation: RS485, CAN Zertifizierungen: CE, UN38.3, TÜV, IEC62619 Lieferumfang: 1x Pylontech UP2500 Lithium-Ionen-Batterie mit 24V und 2,8 kWh Kapazität 1x Benutzerhandbuch 1x Kommunikationskabel für die Integration in bestehende Systeme 1x Montagematerial (falls benötigt)722,20 €*Versand: 99,90 €Sichere Weiterleitung zum Anbieter
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.